Résultats Quantelor QN24
Cette page centralise les chiffres de validation et les observations forward afin de garder le site principal plus lisible. Les backtests historiques et les comptes de démonstration sont volontairement présentés séparément.
Backtest global : 02/01/2024 → 20/08/2026
Capital initial : 10 000 €. Validation historique distincte de toute observation forward.
Mesures complémentaires
Gross profit : 83 490,41
Gross loss : -60 058,74
Drawdown balance max : 7,49 %
Recovery Factor : 9,71
Sharpe : 19,25
Distribution des trades
Trades gagnants : 342
Trades perdants : 601
Le taux de réussite n'est pas interprété isolément ; il doit être lu avec le Profit Factor, le drawdown et le rapport gains/pertes.
Trois tests séparés
| Période | Profit net | Profit Factor | DD equity | Trades |
|---|---|---|---|---|
| 2024 | +6 663,56 € | 1,50 | 9,03 % | 346 |
| 2025 | +5 026,26 € | 1,33 | 7,18 % | 361 |
| 2026 au 20/08 | +3 307,08 € | 1,40 | 7,35 % | 235 |
Un seul événement GER40 observé sur trois environnements demo
Il s'agit du même signal SELL, pas de trois trades indépendants.
10:10 → 10:19:44
10:10 → 10:19:38
10:10 → 10:19:38
3 environnements
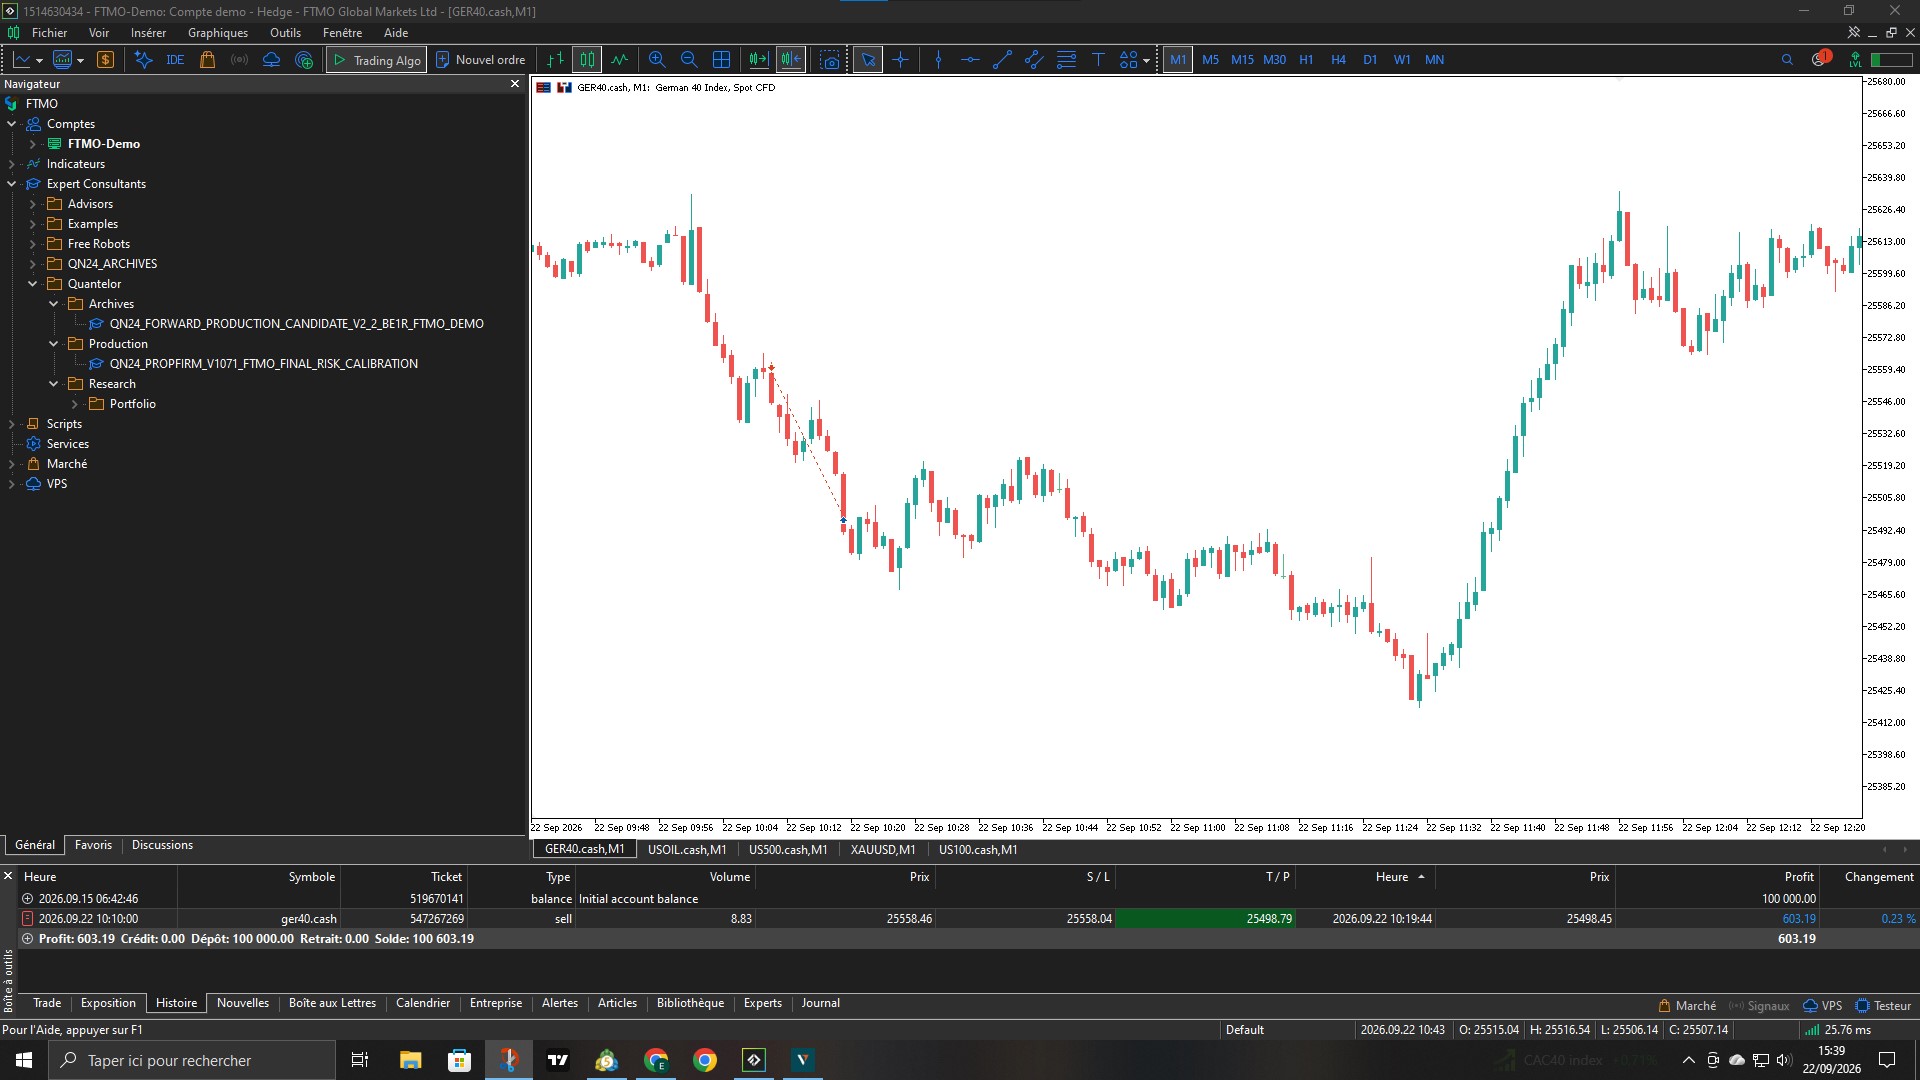
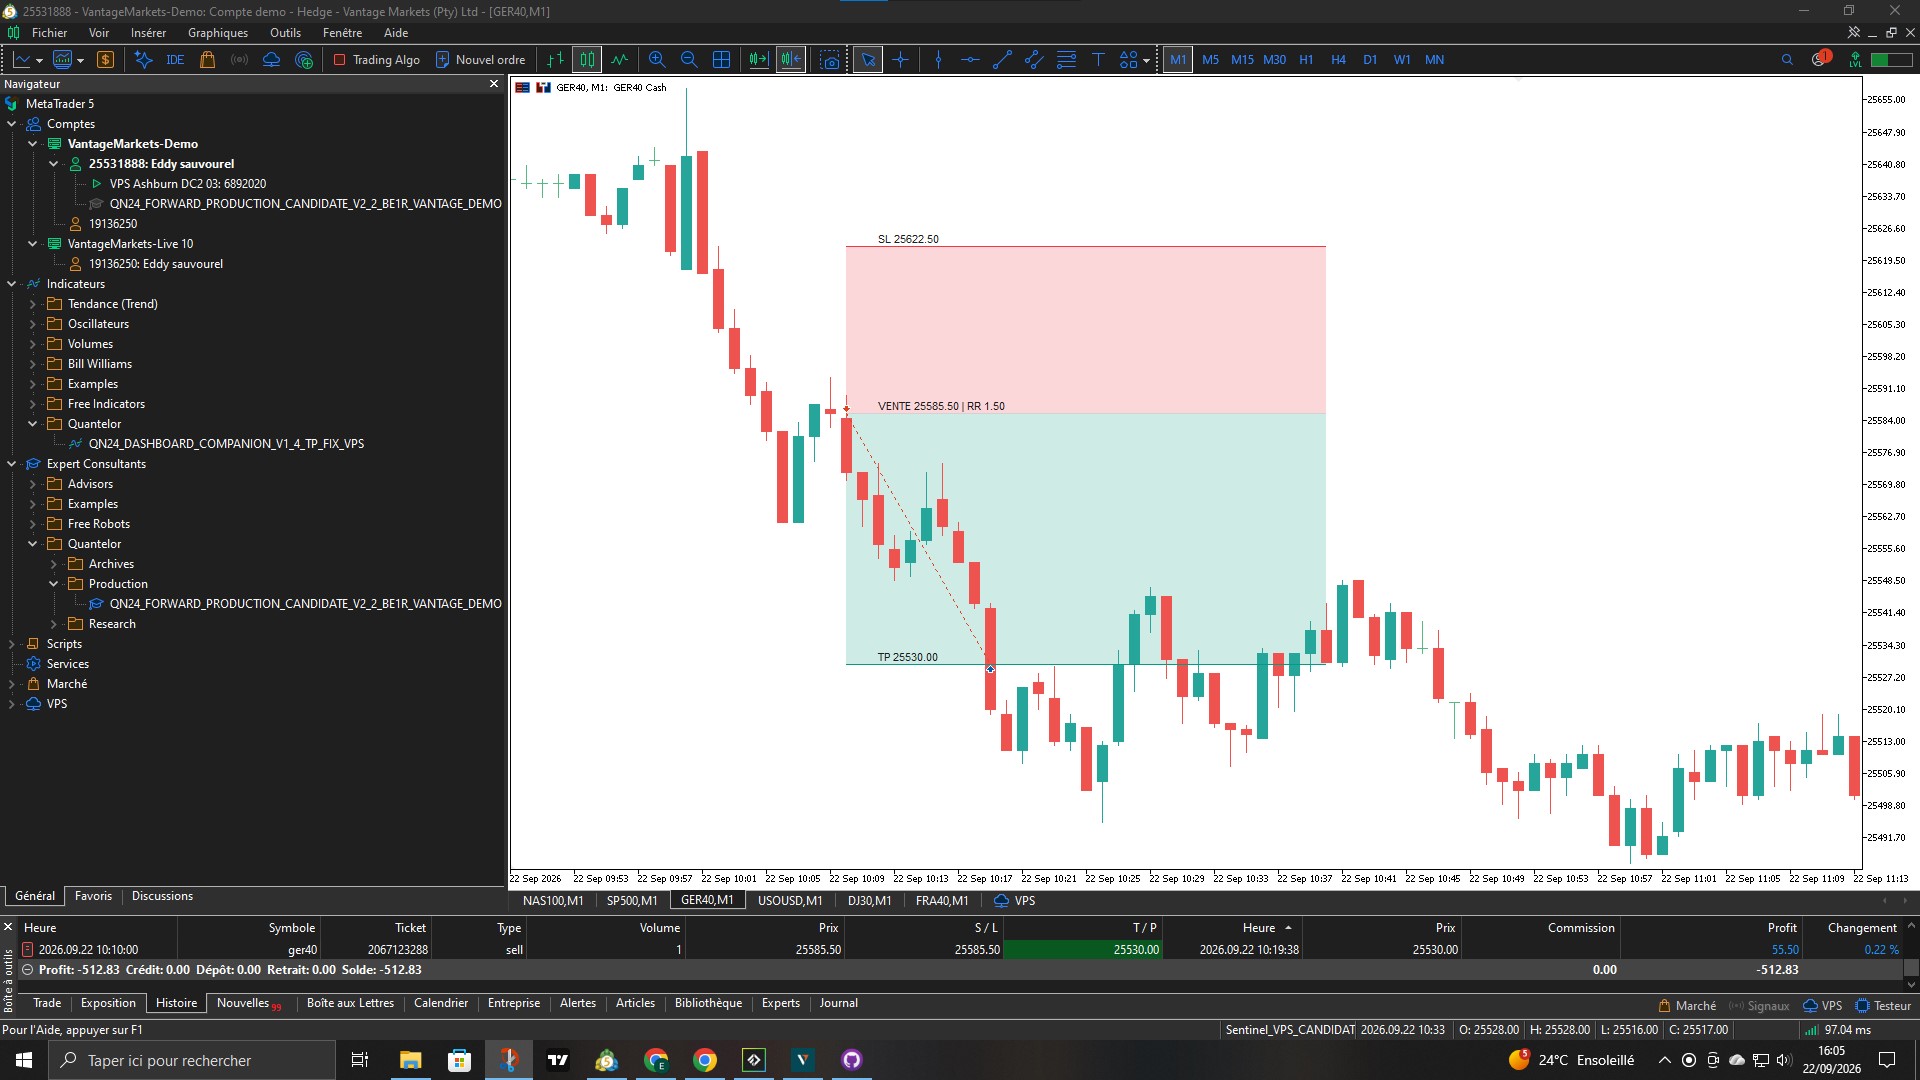
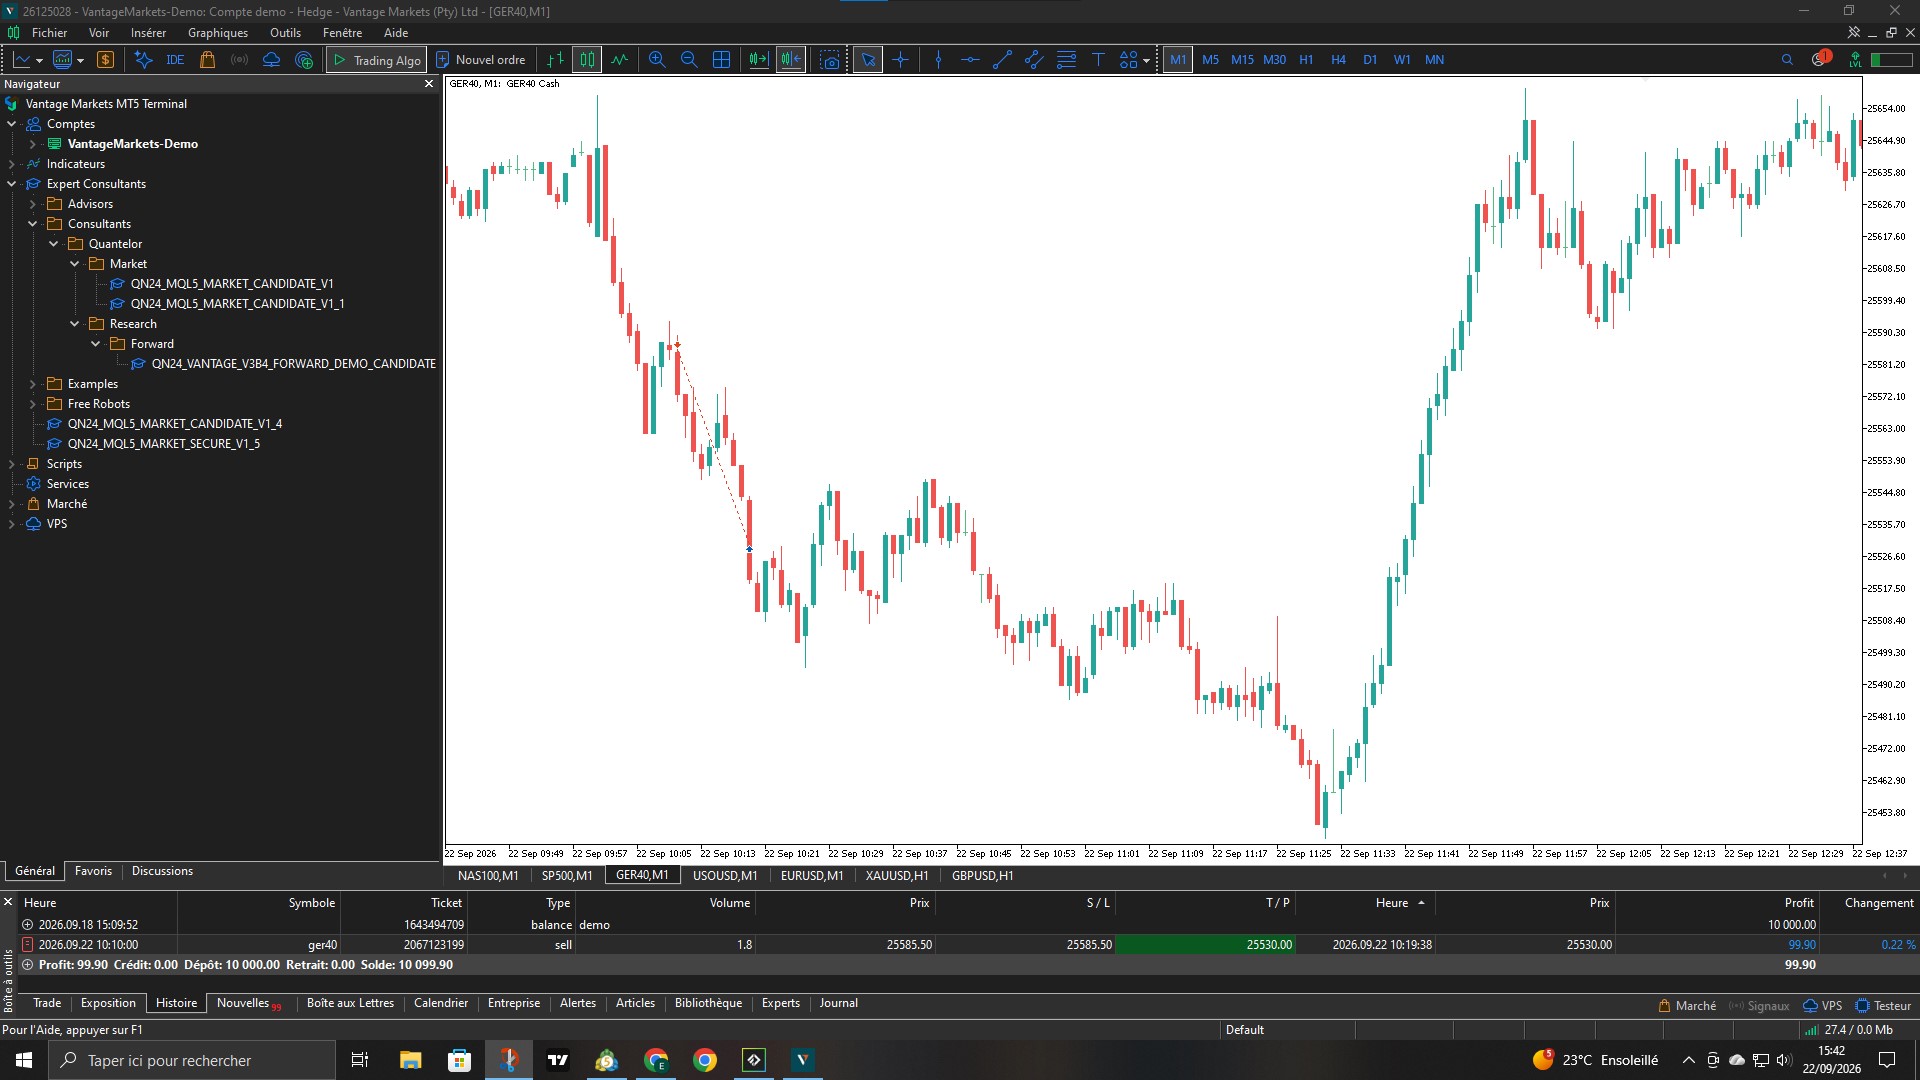
GER40, NAS100 et SP500 — comparaison inter-environnements
Trois événements de marché ont été observés sur FTMO Demo, Vantage 1888 et Vantage 5028. Le compte Vantage 5028 affichait la variante V1.6_DIAG et reste donc identifié séparément de la finale Market.
GER40 — SELL
| Environnement | Volume | Entrée | Sortie | Résultat |
|---|---|---|---|---|
| FTMO Demo | 13,31 | 25 418,66 | 10:29:47 | -418,18 |
| Vantage 1888 | 1,4 | 25 440,00 | 10:29:44 | -35,70 |
| Vantage 5028 DIAG | 2,6 | 25 440,00 | 10:29:44 | -66,30 |
Sorties quasi simultanées ; événement classé conforme à surveiller.
NAS100 / US100 — BUY
| Environnement | Volume | Entrée | Sortie | Résultat |
|---|---|---|---|---|
| FTMO Demo | 9,02 | 30 573,78 | 17:01:37 | +1,35 |
| Vantage 1888 | 0,9 | 30 618,19 | 17:01:08 | -0,03 |
| Vantage 5028 DIAG | 1,8 | 30 612,44 | 17:01:11 | -0,01 |
Comportement break-even visible sur les trois environnements.
SP500 / US500 — SELL
| Environnement | Volume | Entrée | Sortie | Résultat |
|---|---|---|---|---|
| FTMO Demo | 34,84 | 7 703,85 | 17:21:03 | -10,80 |
| Vantage 1888 | 3,6 | 7 710,95 | 17:21:14 | 0,00 |
| Vantage 5028 DIAG | 6,7 | 7 710,95 | 17:21:15 | 0,00 |
Sorties au voisinage du break-even et temporalité très proche.
Ce qui est séparé, reste séparé.
Backtests historiques
Simulations réalisées sous MetaTrader 5 sur données historiques. Elles servent à documenter le comportement passé du modèle.
Forward / demo
Observations d'exécution sur comptes de démonstration. Elles servent à vérifier la cohérence du signal, du sizing et de l'exécution entre environnements.